 BIG
Zaległe długi przedsiębiorstw urosły o 13,5 mld zł w sześć lat. Łącznie to już 48 mld zł
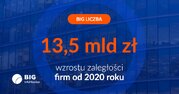
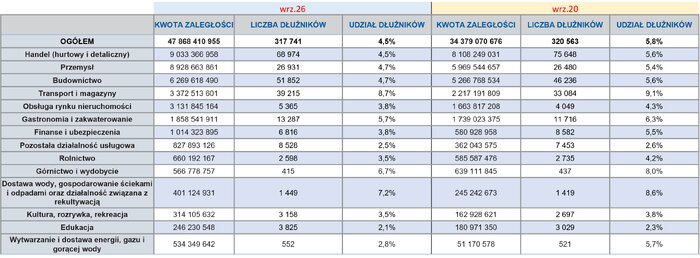
Blisko 48 mld zł wyniosły na koniec września 2026 r. przeterminowane zobowiązania przedsiębiorstw – to rekordowa kwota odnotowana w Rejestrze Dłużników BIG InfoMonitor i w bazie BIK o opóźnionych zobowiązaniach kredytowych. W porównaniu z 2020 r. zaległości wzrosły o 13,5 mld zł, choć liczba firm z nieuregulowanymi zobowiązaniami nieznacznie spadła. Wyższa jest również średnia zaległość przypadająca na jedną firmę — obecnie wynosi 150,7 tys. zł wobec 107,2 tys. zł w 2020 r.
Najważniejsze dane:
- Blisko 48 mld zł - łączna kwota przeterminowanych zobowiązań przedsiębiorstw odnotowanych w Rejestrze Dłużników BIG InfoMonitor i bazie BIK. To najwyższy poziom w historii tych danych;
- 13,5 mld zł - o tyle wzrosły przeterminowane zaległości przedsiębiorstw w porównaniu z 2020 r;
- Ponad 317,7 tys. - liczba firm z przeterminowanymi zobowiązaniami;
- 150,7 tys. zł - średnia zaległość przypadająca na jedną firmę z przeterminowanymi zobowiązaniami, wobec ponad 107,2 tys. zł w 2020 r;
- Blisko 3 mld zł - wzrost zaległości w przemyśle w porównaniu z 2020 r. To największy przyrost kwotowy wśród analizowanych sektorów;
- Około 9 proc. - odsetek firm z zaległościami w sektorze transportu, spedycji i logistyki (TSL), najwyższy wśród analizowanych sektorów. Na jedno zadłużone przedsiębiorstwo przypadają tam średnio trzy negatywne informacje gospodarcze.
Sytuacja firm, które utraciły płynność finansową, ulega pogorszeniu. W porównaniu z 2020 r. średnia zaległość przypadająca na jedną firmę z przeterminowanymi zobowiązaniami wzrosła z ponad 107,2 tys. zł do 150,7 tys. zł. Jednocześnie liczba przedsiębiorstw z zaległościami odnotowanymi w Rejestrze Dłużników BIG InfoMonitor i bazie BIK zmniejszyła się z 320,6 tys. do 317,7 tys. Mniejszej liczbie firm z zaległościami towarzyszy więc wyższa średnia kwota nieuregulowanych zobowiązań.
- Ostatnie lata to dla polskiego biznesu prawdziwy makroekonomiczny tor przeszkód, który mocno uszczuplił zasoby kapitału obrotowego w przedsiębiorstwach. Tylko w minionym roku zaległe zadłużenie wzrosło z 45,2 mld zł do blisko 48 mld zł, tj. o około 2,7 mld zł. Zmienia się jednak sama struktura tego długu. Patrząc na rynek z perspektywy ostatnich sześciu lat, widzimy wyraźnie, że rosnąca góra nieuregulowanych płatności obciąża coraz mniejszą grupę firm. Taka koncentracja problemów to niepokojący sygnał. Słabsze podmioty weryfikuje rynek, a te, które wpadły w spiralę zadłużenia zmagają się z ogromnymi trudnościami w wyjściu na prostą. Skutki odczuwają nie tylko one same, ale powiązani z nimi podwykonawcy i dostawcy – zauważa Paweł Szarkowski, prezes BIG InfoMonitor.
Przemysł na czele, a TSL z najwyższym ryzykiem
Przyglądając się szczegółowo strukturze długu, najwyższe kwoty przeterminowanych zobowiązań odnotowano w handlu, przemyśle i budownictwie. Każda z tych kluczowych dla PKB gałęzi gospodarki w specyficzny dla siebie sposób odczuła skutki nawarstwiających się kryzysów z ostatnich lat, co doprowadziło do potężnych zatorów płatniczych.
Największy wzrost kwotowy w porównaniu z 2020 r. odnotował przemysł - zaległości tego sektora powiększyły się w tym czasie o blisko 3 mld zł. Mimo że ten sektor jest fundamentem polskiej gospodarki, okazał się niezwykle wrażliwy na wahania cen surowców, drastyczne podwyżki cen energii oraz zakłócenia łańcuchów dostaw. Koszty produkcji rosły nieporównywalnie szybciej niż możliwości przenoszenia ich na ostatecznych odbiorców, wymuszając posiłkowanie się zewnętrznym finansowaniem, z którego spłatą wiele zakładów ma dziś ogromne problemy.
Inny obraz wyłania się z porównania odsetka firm z zaległościami. Najbardziej ryzykownym obszarem we współpracy biznesowej pozostaje branża transportu, spedycji i logistyki. Choć łączna kwota zaległego długu jest w tym przypadku niższa niż w handlu czy przemyśle, udział dłużników w branży TSL sięga obecnie około 9 proc. - najwięcej wśród analizowanych sektorów. Na jedno zadłużone przedsiębiorstwo przypadają średnio aż 3 negatywne informacje gospodarcze. Koszty paliwa, opłaty drogowe i leasingi taboru sprawiają, że nawet najmniejsze opóźnienia w spływie należności pociągając za sobą szybką falę niewypłacalności.
Od pandemii po inflację. Co utrudniało firmom terminowe płatności?
Na sytuację finansową przedsiębiorstw w ostatnich latach nakładały się wstrząsy gospodarcze. Pandemia COVID-19 w latach 2020-2021 przyniosła ograniczenia działalności, drastyczne spadki sprzedaży i zatory płatnicze, które zmuszały biznes do ratowania się długiem. Zakłócenia w światowych łańcuchach dostaw powodowały niedobory komponentów, wyższe koszty transportu zwiększając zapotrzebowanie na kapitał obrotowy.
Kolejnym obciążeniem okazała się agresja Rosji na Ukrainę w 2022 roku, która nasiliła wzrost cen surowców rolnych i żywności oraz kryzys energetyczny, objawiający się rekordowymi cenami gazu i prądu. Równolegle zjawiska te napędziły wysoką inflację, podnosząc koszty pracy, materiałów i ogólnego finansowania w latach 2022-2023. Zaniepokojeni konsumenci ograniczali wydatki, a gdy banki centralne odpowiedziały serią podwyżek stóp procentowych, skokowo wzrosły obciążenia z tytułu posiadanych już kredytów i leasingów. Dodatkowym wyzwaniem stało się spowolnienie gospodarcze w Europie. Słabszy popyt sprawił, że przedsiębiorcy coraz częściej nie byli w stanie realizować wyższych marż i sami wpadali w kłopoty przez problemy płatnicze swoich własnych kontrahentów.
W obecnych warunkach przedsiębiorstwa powinny dbać o płynność finansową - na bieżąco monitorować należności, skracać terminy płatności, aktywnie zarządzać kapitałem obrotowym oraz regularnie oceniać wiarygodność kontrahentów. Istotna jest również dywersyfikacja źródeł zaopatrzenia i odbiorców, która pozwala ograniczyć ryzyko zakłóceń w działalności oraz zmniejszyć wpływ problemów pojedynczych partnerów handlowych na sytuację finansową firmy – wskazuje Paweł Szarkowski, prezes BIG InfoMonitor.
Źródło: Rejestr Dłużników BIG InfoMonitor i baza BIK